
Circula en Instagram un posteo que afirma que la mora bancaria “cayó abruptamente” y que se trata de “una opereta totalmente caída” de la oposición. La publicación fue compartida por el presidente Javier Milei (La Libertad Avanza) en su cuenta de Instagram.
De acuerdo con los datos del Banco Central de la República Argentina (BCRA), la morosidad se ubicó en julio de 2026 (últimos datos disponibles) en el nivel más alto de la serie estadística, que comienza en enero de 2010.
Qué dice el posteo que compartió Milei
El presidente publicó en Instagram un posteo en colaboración con el sitio No La Ven, un medio que suele realizar publicaciones a favor del Gobierno y en contra de los principales referentes opositores.
El posteo señala: “Vieron que la mora cayó abruptamente y los kukas ya ni lo mencionan. Otra opereta totalmente caída”. La publicación obtuvo 20.300 “Me gusta” y fue republicada más de mil veces.
La morosidad bancaria, en niveles récord
El último Informe sobre bancos que publicó el BCRA, con datos de julio de 2026, muestra que la morosidad en los créditos a las familias aumentó al 12,9%, el valor más alto de toda la serie oficial, que recopila datos de más de 16 años.
Es decir que, al contrario de lo afirmado en el posteo compartido por el Presidente, la morosidad, lejos de derrumbarse, continuó en ascenso: aumentó 0,1 puntos porcentuales con respecto a junio y más que se duplicó con respecto a julio de 2025 (pasó del 5,6% al 12,9%).
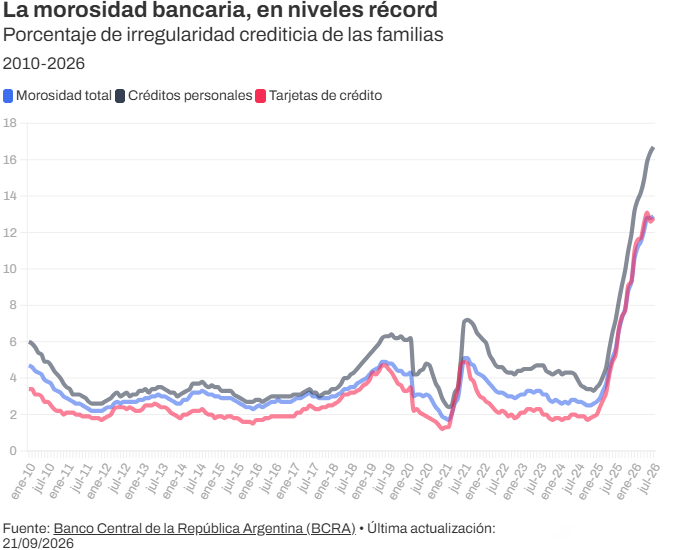
Según la información oficial, la mora en los préstamos personales ascendió al 16,9%, mientras que en el de las tarjetas de crédito se ubica en el 12,8% y los prendarios (destinados a la compra de un bien registrable -como un auto- que queda como garantía), en el 8,1%. Los hipotecarios, en tanto, se mantuvieron en el 1,6%.
El registro de irregularidad de todo el sistema privado (que además de familias incluye a las empresas) fue del 7,7% en julio de 2026, lo que también constituye el número más alto de la serie histórica.
Al respecto, la consultora EcoGO (que dirige la economista Marina Dal Poggetto) señaló que “la mora de las familias se multiplicó por 5 desde fines de 2024 y continuó subiendo hasta julio”.
“El problema está concentrado en los jóvenes y es muy bajo en mayores de 65 años. El 50% de los morosos deben menos de $1,1 millón y representan el 5% de la mora ($0,9 billones, 74% a bancos). El 9,5% de los morosos deben más de 5 salarios ($18 millones en promedio) y representan el 58% de la mora y está concentrado en los bancos”, señala el estudio.
La situación mejora, pero no hay una “caída abrupta”
El BCRA considera en situación de mora a los créditos que acumulan más de 90 días de atraso. La tasa de irregularidad se calcula como el porcentaje del monto de préstamos sin pagar sobre el total de los créditos otorgados.
Para salir de la condición de morosa, una persona debe abonar al menos 2 cuotas del crédito, pero si los retrasos son mayores también aumenta la cantidad necesaria de meses de buena conducta crediticia.

En su último informe, el BCRA indicó que el aumento real de la cartera de créditos en situación irregular “viene desacelerándose”. Es decir que continúa en aumento pero a una velocidad menor que en los meses previos.
Por su parte, la Cámara Argentina Fintech (que nuclea a las principales billeteras virtuales) advirtió en un reporte reciente sobre una caída de la mora temprana (atrasos en los pagos de menos de 90 días) del 6,6% en noviembre de 2025 al 4,4% en julio de 2026. Esto podría anticipar una caída de las irregularidades en el futuro, pero aún no impactan en los datos actuales.
Otro elemento que podría contribuir a una reducción de la mora en el futuro es la refinanciación de las deudas. La consultora 1816 estimó que las familias refinanciaron deudas por el equivalente al 3,7% del total de créditos, y analizó que esto “debería ayudar a que la mora vaya bajando en los próximos meses”.
En el mismo sentido, el economista Christian Buteler señaló en X que “ya estamos llegando al techo [de la morosidad], pero no porque mejora la situación, sino porque los bancos dejaron de dar créditos, algunos se refinancian y comienzan a pasar a pérdida o a vender la cartera en problemas”.